
Hamarosan búcsúzik a piacot hónapok óta meghatározó Otthon Start Program. Helyét a 2027-es költségvetés részeként bejelentett Wekerle Plusz lakáshitel veszi át, amely célzottabban, szigorúbb feltételek mellett támogatja az első lakásukhoz jutókat.
Az új konstrukció célja egyértelmű: kiszűrni a befektetési célú vásárlásokat, és kizárólag a valós életkezdést támogatni. Nézzük a legfontosabb paramétereket és a várható változásokat!
A Wekerle Plusz hitel legfontosabb feltételei
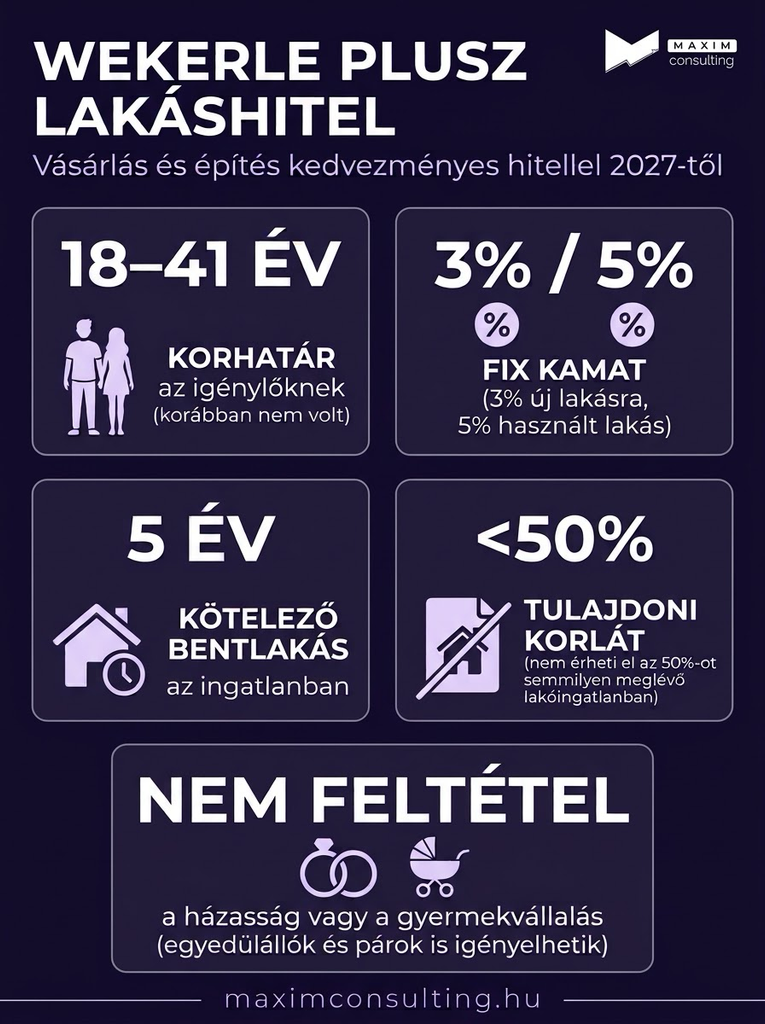
- Kettéváló kamatszint: Új lakás építésére vagy vásárlására megmarad a fix 3%-os kamat. Használt lakás vásárlása esetén a kamat fix 5%-ra módosul.
- Életkori korlát (18–41 év): A hitelt kizárólag a 41. életévüket be nem töltött igénylők vehetik igénybe. (Az Otthon Startnál nem volt felső korhatár.)
- 5 év kötelező bentlakás: A spekuláció megelőzése érdekében a támogatott ingatlanban 5 éven keresztül életvitelszerűen kell lakni.
- Első lakás szabály: Az igénylőnek és házastársának semmilyen meglévő lakóingatlanban nem lehet 50%-ot elérő vagy azt meghaladó tulajdonrésze.
- Családi állapot: Továbbra sem feltétel a házasság vagy a gyermekvállalás; egyedülállók és párok is élhetnek a lehetőséggel.
Otthon Start vs. Wekerle Plusz összehasonlítás
| Feltétel | Otthon Start (Kifutó) | Wekerle Plusz (Új) |
|---|---|---|
| Kamat új ingatlanra | Fix 3% | Fix 3% |
| Kamat használt lakásra | Fix 3% | Fix 5% |
| Korhatár | Nincs | 18–41 év |
| Bentlakási kötelezettség | Nincs előírva | 5 év |
| Meglévő tulajdon | Max. 50% megengedett | Nem érheti el az 50%-ot |
Mi a helyzet a meglévő hitelekkel?
A már aláírt vagy a kivezetésig megkötött Otthon Start-szerződéseket a változás nem érinti, azok változatlan 3%-os kamattal futnak tovább a futamidő végéig.
Mit érdemes most lépni?
Aki használt lakás vásárlását tervezi, vagy elmúlt 41 éves, annak most érdemes cselekednie. A jelenlegi szabályozással még elérhető a kedvezőbb, 3%-os kamatozás, ráadásul a pénzintézetek jelenleg komoly induló díjkedvezményekkel és jóváírásokkal versenyeznek az igénylőkért.
Segítségre van szükséged az időzítésben és a bankválasztásban?
A Maxim Consulting független szakértőiként díjmentesen segítünk áttekinteni a teljes banki kínálatot, hogy még a szigorítások előtt a legkedvezőbb feltételekkel juthass lakáshitelhez. Írj nekünk az alábbi űrlapon:


