
Alig egy évvel az indulása után gyökeresen átalakul a hazai lakástámogatási rendszer. A 2027-es költségvetés parlamenti ismertetésén bejelentették, hogy a kormány kivezeti a lakáshitelpiacot az elmúlt hónapokban domináló Otthon Start Programot, és a helyére egy három pillérből álló, célzottabb konstrukciót, a Wekerle Plusz Programot lépteti.
Az új csomag nem csupán a támogatott lakáshitelek feltételeit írja felül, hanem nyolc év után visszahozza a lakástakarék-pénztári befizetések állami támogatását, valamint országos szinten nyitja meg az energetikai otthonfelújítás lehetőségét. Nézzük a legfontosabb részleteket és változásokat!
1. Wekerle Plusz vásárlási és építési hitel: szigorúbb szűrők, kettéváló kamatok
Blog: Wekerle Plusz lakáshitel: szigorúbb feltételek, kettéváló kamatok 2027-től
A program első pillére közvetlenül az Otthon Start helyébe lép. Bár az Otthon Start óriási lendületet adott a piacnak – 2026 első nyolc hónapjában a megkötött lakáshitelek közel 80%-át a támogatott kölcsönök tették ki –, a kormány célja az új szabályozással a befektetési célú vásárlások kiszűrése és a valódi első lakásvásárlók támogatása.
A legfontosabb feltételek az új konstrukcióban:
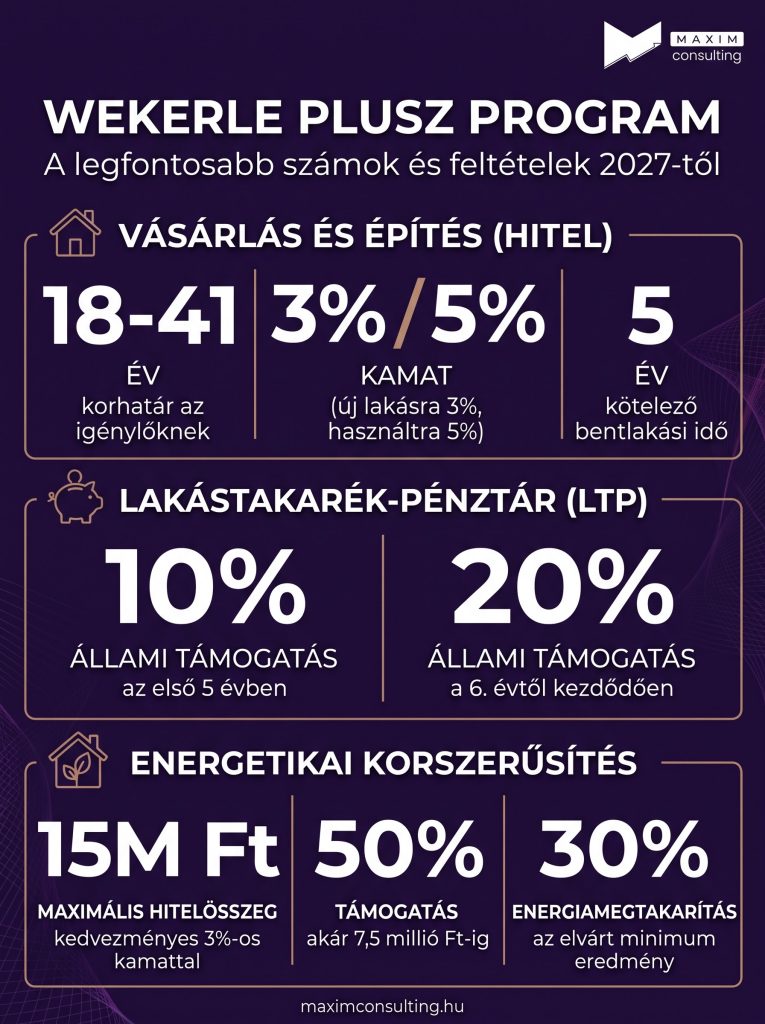
- Kettéváló kamatozás: Új lakás vásárlására vagy építésére továbbra is fix 3%-os kamattal vehető fel a kölcsön, használt ingatlan vásárlása esetén azonban a kamat fix 5%-ra emelkedik.
- Korhatár: Míg az Otthon Startnál nem volt felső életkori korlát, a Wekerle Plusz hitelt kizárólag a 18 és 41 év közötti fiatalok igényelhetik.
- Kötelező bentlakás: A spekulációs célú ingatlanvásárlások visszaszorítása érdekében 5 évig tartó kötelező bentlakást írnak elő a megvásárolt ingatlanban.
- Tulajdoni korlát: Szigorúan ellenőrzik az első lakásvásárlói státuszt. Az igénylőnek (és házastársának) egyetlen meglévő lakóingatlanban sem érheti el a tulajdonrésze az 50%-ot (míg korábban az 50%-os tulajdonrész még megengedett volt).
- Családi állapot: Az Otthon Starthoz hasonlóan továbbra sem feltétel a házasságkötés vagy a gyermekvállalás.
Mi a helyzet a meglévő szerződésekkel?
A már megkötött Otthon Start-szerződések változatlan feltételekkel érvényben maradnak, a most bejelentett szigorítások a meglévő ügyfeleket nem érintik. Aki pedig még a jelenlegi, egységesen 3%-os kamatozású és korhatár nélküli konstrukcióban gondolkodik (különösen használt lakás vásárlása esetén), annak érdemes mielőbb lépnie a kivezetés előtt.
Otthon Start vs. Wekerle Plusz összehasonlítás
| Szempont | Otthon Start Program (Kifutó) | Wekerle Plusz Hitel (Új) |
|---|---|---|
| Kamat (új ingatlan / építés) | Fix 3% | Fix 3% |
| Kamat (használt ingatlan) | Fix 3% | Fix 5% |
| Életkori határ | Nincs felső korhatár | 18–41 év között |
| Bentlakási kötelezettség | Nincs | Kötelező 5 év |
| Meglévő ingatlantulajdon | Legfeljebb 50% lehet | Nem érheti el az 50%-ot |
| Házasság / gyermekvállalás | Nem feltétel | Nem feltétel |
2. Újra állami támogatást kap a lakástakarék
A Wekerle Plusz második pillére az önerő felépítését segíti. 2018 őszén szűnt meg a lakás-takarékpénztári (LTP) megtakarítások 30%-os állami támogatása, amely most fenntarthatóbb, a megtakarítási időhöz igazodó formában tér vissza.
Az 5 vagy 10 éves futamidejű, rendszeres havi megtakarításokhoz az állam vissza nem térítendő kiegészítést biztosít:
- Az első 5 évben a befizetések után 10%-os állami támogatás jár.
- A 6. évtől a támogatás mértéke 20%-ra emelkedik.
Ez a lépés komoly segítséget jelenthet azoknak a fiataloknak vagy szülőknek, akik előre tervezve, havi rendszerességgel szeretnék összegyűjteni egy későbbi ingatlanvásárlás önerejét.
3. Országos energetikai felújítási program: akár 7,5 millió forint támogatással
A harmadik pillér a meglévő lakásállomány korszerűsítését célozza meg. A korábbi felújítási programokkal szemben ez a konstrukció az ország minden településén elérhető lesz, és nem kötik sem házassághoz, sem gyermekneveléshez.
A program főbb paraméterei:
- Kedvezményes hitel: A felvehető keretösszeg a korábbi 6 millióról legfeljebb 15 millió forintra emelkedik, amelynek kamata fix 3%.
- Vissza nem térítendő támogatás: A hitel mellé az ingatlan állapotától függően 30–50%-os, de legfeljebb 7,5 millió forintos állami támogatás igényelhető (közepes energetikai besorolású ingatlanoknál 30%, a legrosszabb állapotú épületeknél 50% a támogatási intenzitás).
- Elvárt eredmény: A támogatás alapfeltétele, hogy a korszerűsítéssel legalább 30%-os energiamegtakarítást érjenek el az ingatlanon. A tervek szerint a program évente 20 ezer lakás megújulását támogatja majd.
Mit jelent ez a gyakorlatban? Hogyan érdemes most tervezni?
A bejelentés egyértelmű helyzetet teremt a lakásvásárlás vagy felújítás előtt állók számára:
- Használt lakást vásárlók és 41 év felettiek: Számukra a jelenlegi Otthon Start Program kínál sokkal kedvezőbb feltételeket (3% kamat 5% helyett, korhatár és bentlakási kényszer nélkül). Nekik érdemes még a program lezárása előtt elindítaniuk az igénylést, különösen azért, mert a bankok jelenleg akár több százezer forintos jóváírási akciókkal (és közvetített partnerbanki csomagokban elérhető díjmentes számlavezetési kedvezményekkel) versenyeznek az ügyfelekért.
- Felújítók és korszerűsítők: Akik energetikai korszerűsítést (szigetelést, nyílászárócserét, fűtéskorszerűsítést) terveznek, azoknak érdemes megvárniuk a Wekerle Plusz felújítási pillérének indulását, hiszen a 3%-os hitel és az akár 50%-os vissza nem térítendő támogatás rendkívül kedvező kombinációt nyújt.
Kérdésed van a jelenlegi hitelekkel vagy a várható változásokkal kapcsolatban?
A Maxim Consulting szakértői csapata segít eligazodni a banki ajánlatok és állami támogatások között. Vedd fel velünk a kapcsolatot, és számoljuk ki együtt, hogy a te élethelyzetedben érdemes-e még most lépni, vagy jobban jársz az új program lehetőségeivel!